크립토슬레이트 분석에 따르면 XRP 레저 대출 모델에서 동일한 10만 토큰 부실채권이라도 대출 구조에 따라 예금자 손실이 최대 20배 차이 난다. 100만 토큰 부채, 20만 토큰 준비금, 동일한 커버 비율을 가정할 때, 하나의 10만 토큰 대출이 부실화되면 예금자 손실이 9만 토큰에 달하지만, 같은 금액을 1만 토큰씩 10개 대출로 나누면 손실이 4500 토큰에 그친다. 이는 부실이 발생할 때마다 최소 요구 커버리지 대비 청산율을 적용해 커버 한도를 개별 계산하기 때문으로, 준비금 총액을 늘려도 건당 한도가 이미 손실을 제한하고 있어 결과가 바뀌지 않는다. 이는 아직 메인넷에 활성화되지 않은 가상 모델 기반 분석으로, 대출 규모 분산이 예금자 보호 수준을 좌우하는 핵심 변수임을 보여준다.
- •동일한 10만 토큰 부실채권이라도 대출 구조에 따라 예금자 손실이 20배 차이나게 발생
- •단일 10만 토큰 대출 부실 시 손실 9만 토큰, 1만 토큰씩 10개 대출 분산 시 손실 4500 토큰
- •부실마다 최소 요구 커버리지에 청산율을 적용해 개별적으로 커버 한도를 계산하는 구조가 원인
- •준비금 총액을 늘려도 건당 한도가 이미 손실을 제한하고 있어 지급액이 변하지 않음
- •이 분석은 아직 메인넷에 활성화되지 않은 가상 모델 기반이며 대출 규모 분산이 보호 수준을 좌우
0단 자동
AI가 규칙대로 쓰고 그대로 게시했습니다. 사람이 따로 보지 않았습니다.
- 규칙 판
- 규칙 판 도입 이전 기사입니다.
- 남기는 것
- 규칙 판 · 모델 · 시각
- 판 기록
- 아직 없습니다.
XRP lending model leaves depositors with 90% of a bad loan’s loss despite reserves twice its size
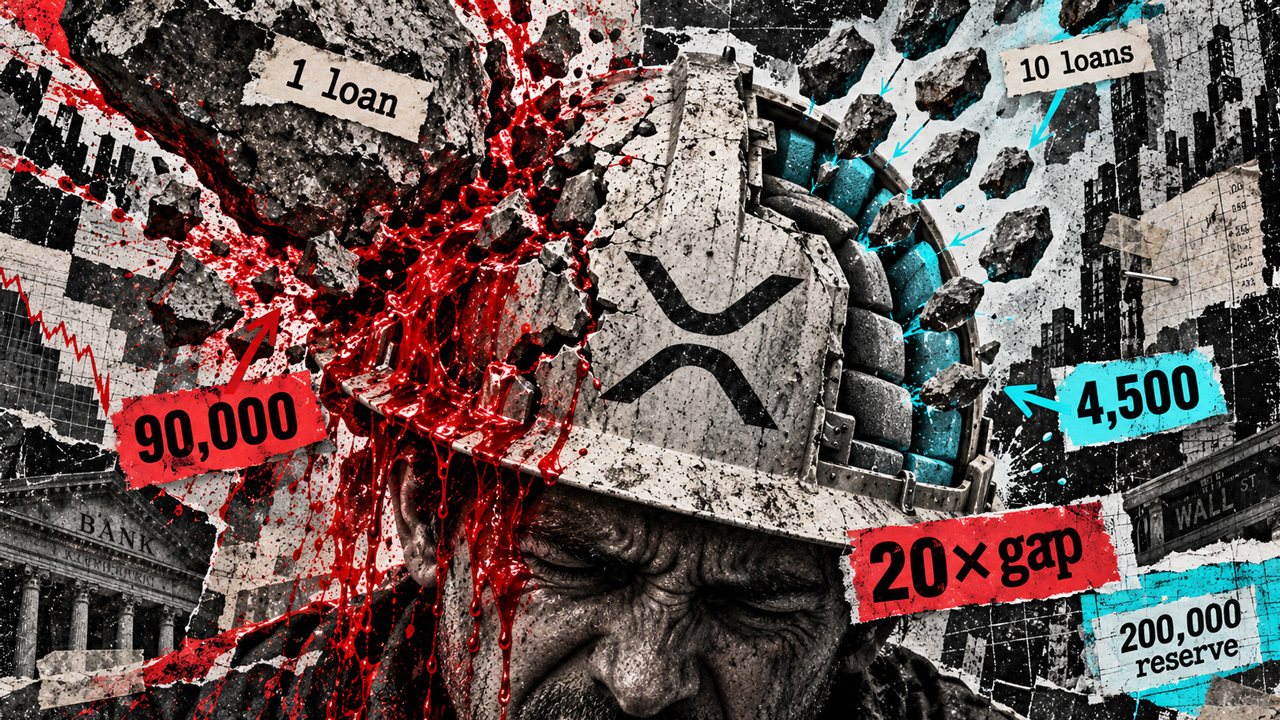
- 1.XRPL 대출 모델링에서 대출 1건(10만 토큰) 부도 시 손실 9만 토큰, 소액 10건 분산 시 손실 4500 토큰으로 20배 차이
- 2.보증금은 예치 준비금이 아닌 '최소요구커버리지×청산비율' 기준으로 계산돼 대출 구조가 손실폭 좌우
- 3.준비금을 20만→40만 토큰으로 늘려도 건별 상한이 이미 손실을 제한해 지급액은 불변
- 4.청산비율에 따라 손실폭 상이(5%: 9.5만 vs 10%: 9만 vs 20%: 8만 토큰), XLS-66 명세 기반 모델링
왜 중요한가?
XRP렛저 대출 상품의 준비금 규모만으로는 예금자 보호 수준을 판단할 수 없으며, 대출 건별 규모와 청산비율 설정이 실제 손실 배분을 좌우한다는 점을 수치로 보여준다.
언급 프로젝트
본문 미리보기
With the same reserve and cover rates, one modeled default leaves 90,000 tokens of vault loss; ten smaller loans leave 4,500. The post XRP lending model leaves depositors with 90% of a bad loan’s loss despite reserves twice its size appeared first on CryptoSlate.
전체 내용이 궁금하다면?
원문을 직접 읽어보세요
이 글이 만들어진 과정
- 10:53AI 초안



