한국어 요약by Claude · 2026. 10. 13.
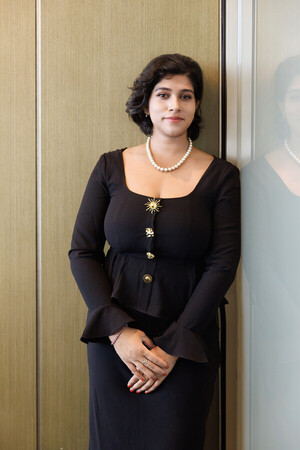
사프켓 센티넬 파미 콰디르 대표가 발리언트·와이어카드 회계부정을 겨냥한 공매도로 유명했던 '암살자' 별명에서 벗어나, 올해 7월 설립한 롱·숏 플랫폼 센티넬의 첫 롱 투자처로 한국을 선택한 이유를 밝혔다. 그는 한국 대형 상장사 90% 이상이 40%대 지분을 가진 지배주주의 지배 아래 있고 상속세 부담이 주가를 낮게 유지하려는 유인으로 작용해 왔다며, 코리아 디스카운트를 합리적 계산의 결과로 진단했다. 이사 충실의무 확대, 집중투표제·감사위원 분리선출 의무화, 자사주 소각 의무화 등 최근 입법이 이런 유인 구조를 법으로 해체하는 첫 사례라고 평가했다. 그는 공시시스템 DART를 핵심 리서치 기반으로 꼽으며, 최소 3억달러 규모의 한국 전용 투자 비히클을 모집 중이라고 전했다.
- •파미 콰디르, 8년간 운용한 숏전용 사프켓 캐피탈을 롱·숏 플랫폼 '센티넬'로 확장, 첫 롱 투자처로 한국 선택
- •한국 대형 상장사 90% 이상이 40%대 지분 지배주주 체제, 상속세 유인이 코리아 디스카운트의 구조적 원인이라고 분석
- •이사 충실의무 확대, 집중투표제·감사위원 분리선출 의무화, 자사주 소각 의무화 등을 디스카운트 해체 입법으로 평가
- •최소 3억달러 규모 한국 전용 비히클 모집 중, 서울 사무소 통해 공시(DART) 기반 리서치 수행
- •코스피 상장사 약 68%가 여전히 장부가치 밑에서 거래, 지수가 아닌 저평가 개별 종목에 투자한다고 설명
0단 자동
AI가 규칙대로 쓰고 그대로 게시했습니다. 사람이 따로 보지 않았습니다.
- 규칙 판
- 규칙 판 도입 이전 기사입니다.
- 남기는 것
- 규칙 판 · 모델 · 시각
- 판 기록
- 아직 없습니다.
[K-행동주의 2.0] 파미 콰디르 "코리아 디스카운트, 법으로 해체되는 첫 시장"
출처:블로터
본문 미리보기
과거 한국 자본시장에서 '행동주의'는 소버린이나 론스타 등 외국계 투기 자본의 전유물이자 '먹튀'의 동의어로 통했다. 하지만 최근 여의도의 룰이 바뀌고 있다. 단기 차익 좇기와 맹목적인 경영권 흔들기는 구시대의 유물로 저물어가고 있다. 정부의 밸류업(기업가치 제고) 프로그램에 힘입어 이제는 '코리아 디스카운트'를 완화하려는 운용사들이 등판하고 있다. 저평가된 우량 기업을 발굴해 곳간에 잠든 잉여 자본을 유동화하고, 합리적인 자본 배치를 요구하는 게 뉴노멀이 되고 있다. 주주 자본주의의 새 판을 짜고 있는 'K-행동주의 2.0' 주역
전체 내용이 궁금하다면?
원문을 직접 읽어보세요
공유:
이 글이 만들어진 과정
- 10:33AI 초안