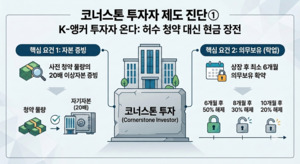
오는 11월 13일 국내 IPO 시장에 '코너스톤 투자자' 제도가 시행된다. 증권신고서 제출 이전 단계에서 연기금·국부펀드 등 우량 앵커 투자자에게 공모주 일부를 사전 확정 배정하는 제도로, 기관의 허수 청약을 줄이고 상장 직후 오버행에 따른 주가 변동성을 완화하려는 목적이다. 코너스톤 투자자는 사전 청약 물량의 20배 이상 자기자본을 증빙해야 하며, 배정 물량의 50%는 6개월, 30%는 8개월, 20%는 10개월간 매도가 금지되는 분산 락업을 확약해야 한다. 이 제도는 홍콩·싱가포르에서 오랫동안 활용돼 왔으며 홍콩 IPO 시장에서 코너스톤 투자자 비중은 공모 금액의 평균 40~50%에 달한다. 다만 락업 종료 시점에 대규모 물량이 한꺼번에 출회되는 오버행 우려도 함께 제기된다. 한국형 제도는 홍콩식 장기 보호예수 구조를 기본으로 하되 해제 시점을 분산하고 실제 청약 능력을 사전 검증하는 방식을 결합했다.
- •11월 13일 '코너스톤 투자자' 제도 시행, 증권신고서 제출 이전 우량 앙커 투자자에 공모주 사전 배정
- •사전 청약 물량의 20배 이상 자기자본 증빙 의무로 '허수 청약' 차단
- •배정 물량 50%는 6개월, 30%는 8개월, 20%는 10개월간 매도 금지로 락업 해제 시점 분산
- •홍콩 IPO 시장에서 코너스톤 투자자 비중은 공모금액의 평균 40~50%
- •락업 종료 시점에 대규모 물량이 한꺼번에 출회되는 오버헤지 우려도 상존
0단 자동
AI가 규칙대로 쓰고 그대로 게시했습니다. 사람이 따로 보지 않았습니다.
- 규칙 판
- 규칙 판 도입 이전 기사입니다.
- 남기는 것
- 규칙 판 · 모델 · 시각
- 판 기록
- 아직 없습니다.
[코너스톤 진단]① 허수 청약 대신 현금 장전…K-앵커 투자자 상륙
본문 미리보기
오는 11월 13일 국내 기업공개(IPO) 시장에 '코너스톤 투자자' 제도가 시행된다. 지난 4월 국회 본회의를 통과한 자본시장법 개정안이 6개월의 유예기간을 거친 결과다. 금융당국은 기관투자자의 허수 청약을 줄이고, 상장 직후 오버행(잠재적 매도 물량)에 따른 주가 변동성을 완화해 공모가 신뢰도를 높인다는 방침이다. 20배 자본 증빙·최장 10개월 락업코너스톤 제도는 증권신고서 제출 이전 단계에서 주관사와 발행사가 연기금, 국부펀드, 대형 자산운용사 등 우량 앵커 투자자를 유치해 공모주 일부를 확정적으로 사전 배정하는 제도다.일반
전체 내용이 궁금하다면?
원문을 직접 읽어보세요
이 글이 만들어진 과정
- 10:33AI 초안