한국어 요약by Claude · 2026. 9. 3.
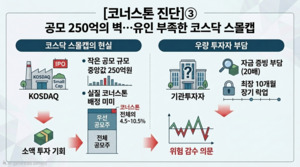
코스닥 IPO 시장의 오버행 완화를 위해 도입되는 코너스톤 투자자 제도가 명목상 배정 한도(일반 기관 물량의 30%)와 달리, 전체 공모주 기준으로는 실제 배정 비율이 4.5~10.5%에 그치는 것으로 나타났다. 블로터가 올해 코스닥 IPO 25곳을 전수조사한 결과 공모 규모 중앙값은 250억원대였고, 이를 기준으로 코너스톤 투자자 전체가 받을 수 있는 물량은 11억~26억원 수준에 불과했다. 개별 기관은 최대 10개월의 계단식 락업과 배정 물량의 20배에 달하는 자기자본 증빙 요건까지 감수해야 해, 소규모 스몰캡 IPO일수록 투자 유인이 낮아지는 구조적 한계가 지적된다. 홍콩 IPO 시장에서 코너스톤 투자자가 공모금액의 40~50%를 소화하는 것과 대비된다.
- •코스닥 코너스톤 투자자 명목 배정 한도는 30%지만 전체 공모주 기준 실제 비율은 4.5~10.5%에 그친다.
- •올해 코스닥 IPO 25곳의 공모 규모 중앙값은 250억원대로, 코너스톤 물량은 11억~26억원 수준이다.
- •배정 물량의 20배에 달하는 자기자본 증빙과 최장 10개월 락업이 투자 유인을 낮추고 있다.
- •홍콩 시장(공모금액의 40~50%)과 비교하면 국내 제도의 실효성이 제한적이라는 지적이 나온다.
0단 자동
AI가 규칙대로 쓰고 그대로 게시했습니다. 사람이 따로 보지 않았습니다.
- 규칙 판
- 규칙 판 도입 이전 기사입니다.
- 남기는 것
- 규칙 판 · 모델 · 시각
- 판 기록
- 아직 없습니다.
[코너스톤 진단]③ 공모 250억의 벽…유인 부족한 코스닥 스몰캡
출처:블로터
본문 미리보기
코너스톤 투자자 제도는 우량 투자자의 장기 보유를 유도해 기업공개(IPO) 시장의 오버행(잠재적 매도 물량)과 주가 변동성을 줄이겠다는 취지다. 상장 당일 기관투자자의 미확약 물량이 대거 출회되는 현재 시장 구조를 고려하면 필요성은 분명하다.쟁점은 중소·벤처기업 중심의 코스닥 시장에서 실질적으로 작동할 수 있느냐다. 가 코스닥 공모 구조와 올해 IPO 데이터를 기준으로 코너스톤 배정 규모를 전수조산한 결과, 명목상 배정 한도와 실제 투자 금액 사이에는 차이가 두드러졌다. 공모 규모가 작은 코스닥 스몰캡 IPO일수록 투자 유
전체 내용이 궁금하다면?
원문을 직접 읽어보세요
공유:
이 글이 만들어진 과정
- 10:33AI 초안